Sprawozdanie o opakowaniach w BDO: jakie dane przygotować przed wypełnieniem
Stan prawny sprawdzony: 30.09.2026, źródła na dole strony
Sprawozdanie o opakowaniach w BDO to roczne sprawozdanie „o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi” z ustawy z 14 grudnia 2012 r. o odpadach. Sporządzają je m.in. wprowadzający opakowania i wprowadzający produkty w opakowaniach, np. firmy z własną marką.[1][2] Sporządza się je „za pośrednictwem indywidualnego konta w Bazie danych o produktach i opakowaniach oraz o gospodarce odpadami” (BDO) i składa marszałkowi województwa „w terminie do dnia 15 marca za poprzedni rok kalendarzowy”.[3] Najwięcej pracy to dane, zwłaszcza masy opakowań według rodzaju materiału, w tonach (Mg), za dwa lata.[4] Jak poruszać się w systemie, opisuje instrukcja BDO.[5]
Ten tekst wyjaśnia przepisy i pokazuje przykład na zmyślonych danych. Nie jest poradą prawną i nie rozstrzyga, jakie obowiązki ma Twoja firma. W razie wątpliwości zapytaj urząd marszałkowski właściwy dla siedziby firmy albo doradcę.
Kto składa sprawozdanie o produktach w opakowaniach
Art. 73 ust. 1 ustawy z 14 grudnia 2012 r. o odpadach wymienia, kto sporządza to sprawozdanie. W części o opakowaniach są to:[1]
„1) wprowadzający opakowania oraz eksportujący opakowania, o którym mowa w ustawie z dnia 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi; 2) wprowadzający produkty w opakowaniach, eksportujący i dokonujący wewnątrzwspólnotowej dostawy produktów w opakowaniach, o którym mowa w ustawie z dnia 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi”.[1]
Obie role definiuje art. 8 ustawy z 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi. Za wprowadzającego opakowania uznaje m.in. przedsiębiorcę „wytwarzającego opakowania” albo „importującego opakowania” (pkt 22). Za wprowadzającego produkty w opakowaniach uznaje „w szczególności” przedsiębiorcę „pakującego produkty wytworzone przez innego przedsiębiorcę i wprowadzającego je do obrotu” albo wprowadzającego pod własnym oznaczeniem produkty, „których wytworzenie zlecił innemu przedsiębiorcy” (pkt 23). Za wprowadzenie do obrotu ustawa uważa też m.in. „import produktów w opakowaniach” i „wewnątrzwspólnotowe nabycie produktów w opakowaniach”, czyli ich sprowadzenie na potrzeby działalności spoza UE albo z innego kraju UE (pkt 6, 20 i 24).[2]
Masz umowę z organizacją odzysku
Obowiązek recyklingu wprowadzający wykonuje „samodzielnie albo za pośrednictwem organizacji odzysku opakowań, której zlecił jego wykonanie”. Organizacja odzysku (firma, która przejmuje ten obowiązek na podstawie pisemnej umowy) przejmuje go „w odniesieniu do całej masy opakowań jednego lub kilku rodzajów”.[6] Roczne sprawozdanie „w zakresie realizacji tych obowiązków sporządza ta organizacja”, a Twoja firma trafia do wykazu w jej sprawozdaniu (Tabela 9).[7][8]
Ty przekazujesz organizacji „dane niezbędne do realizacji przejętego przez tę organizację od niego obowiązku”, także o produktach „stanowiących podstawę do obliczenia poziomu recyklingu zgodnie z art. 20 ust. 2 lub 3”. Dane według rodzaju za dwa lata przydadzą się więc i przy takiej umowie. Od produktów, o których organizacji nie poinformujesz, opłatę produktową wnosisz samodzielnie.[6] Własne sprawozdanie może Cię nadal dotyczyć, np. dla rodzajów opakowań spoza umowy albo gdy kampanie edukacyjne prowadzisz samodzielnie.[6][9] Zakres ustal z organizacją odzysku.
Firma do 1 Mg opakowań rocznie
Art. 6 ust. 3 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi wymienia obowiązki, m.in. poziomy recyklingu, opłatę produktową i publiczne kampanie edukacyjne, których nie stosuje się do przedsiębiorców wprowadzających produkty w opakowaniach, jeśli w danym roku kalendarzowym „wprowadzili do obrotu produkty w opakowaniach o łącznej masie opakowań nieprzekraczającej 1 Mg, z zastrzeżeniem art. 7 ust. 1”.[10]
Art. 7 ust. 1 stawia dwa warunki: złożenie marszałkowi województwa „w terminie do dnia 15 marca każdego roku” zaświadczeń lub oświadczenia o pomocy de minimis wraz z wymaganymi informacjami, przez BDO, oraz spełnienie unijnych warunków dopuszczalności tej pomocy. Wartość tej pomocy określa art. 7 ust. 2: „Wartość pomocy de minimis odpowiada wartości zwolnienia z opłaty produktowej (…) oraz 2 % wartości netto opakowań”.[11] Dokumenty dołączasz do sprawozdania jako PDF albo ZIP.[12]
W Tabeli 5.1 jest pole, w którym zaznacza się korzystanie z tego zwolnienia; zaznaczenie blokuje pola niewymagane.[4] Podobne pole mają Tabele 5.2–5.4, 7 i 8.1.[13][14][15]
Mapa sprawozdania: które tabele dotyczą opakowań
Dane firmy wpisujesz w Dziale I, a dane o opakowaniach w Dziale II „Opakowania”, który ma 19 tabel: 1–4, 5.1–5.6, 6.1–6.3, 7, 8.1–8.2, 9, 10 i 11.[5] Zakres informacji wymienia art. 73 ust. 2 ustawy o odpadach.[16]
| Dział / tabela | Co zawiera | Kiedy może Cię dotyczyć | Skąd dane | Instrukcja BDO |
|---|---|---|---|---|
| Dział I | dane identyfikujące firmę | zawsze (art. 73 ust. 2 pkt 1 u.o.) | konto BDO, pełnomocnictwo | s. 30 |
| II, Tabela 1 | wytworzone opakowania | wytwarzasz opakowania (art. 8 pkt 22 lit. a u.g.o.) | produkcja | s. 33 |
| II, Tabela 2 | opakowania przywiezione z zagranicy | sprowadzasz same opakowania, bez produktów (art. 8 pkt 5 i 19 u.g.o.) | dokumenty zakupu | s. 37 |
| II, Tabela 3 | opakowania wywiezione za granicę | wywozisz opakowania albo produkty w opakowaniach (art. 73 ust. 2 pkt 2 lit. g u.o.) | dokumenty wywozu, sprzedaż według kraju dostawy | s. 41 |
| II, Tabela 4 | torby na zakupy z tworzywa sztucznego | prowadzisz jednostkę handlu detalicznego lub hurtowego, w której oferujesz torby objęte opłatą recyklingową (art. 73 ust. 1 pkt 2a u.o.) | zakup i wydanie toreb, kwartalnie | s. 44 |
| II, Tabela 5.1 | masa opakowań z produktami, recykling, poziomy | wprowadzasz produkty w opakowaniach, także sprowadzone z zagranicy (art. 73 ust. 2 pkt 2 lit. c–e u.o.) | ewidencja opakowań, dokumenty DPR i EDPR | s. 46–51 |
| II, Tabela 5.2 | opakowania wielomateriałowe | masz takie opakowania (art. 8 pkt 10 u.g.o.) | ewidencja opakowań | s. 52 |
| II, Tabele 5.3–5.4 | opakowania po środkach niebezpiecznych: 5.3 innych niż środki ochrony roślin, 5.4 będących środkami ochrony roślin | masz takie opakowania (art. 8 pkt 14 u.g.o.) | ewidencja opakowań | s. 54 i 57 |
| II, Tabele 5.5–5.6 | butelki na napoje z tworzyw (udział tworzyw z recyklingu), selektywne zbieranie butelek i puszek | wprowadzasz napoje w takich opakowaniach | dane o napojach | s. 60 i 62 |
| II, Tabele 6.1–6.3 | odpady opakowaniowe poddane recyklingowi: w kraju, w UE, poza UE | wykazujesz recykling (art. 73 ust. 2 pkt 2 lit. d u.o.) | dokumenty DPR i EDPR | s. 65–69 |
| II, Tabela 7 | należna opłata produktowa | nie osiągnięto wymaganych poziomów (art. 73 ust. 2 pkt 2 lit. f u.o.) | wyliczenie; sumę w sekcji D liczy system | s. 71 |
| II, Tabela 8.1 | kampanie edukacyjne wprowadzającego | prowadzisz kampanie samodzielnie (art. 19 ust. 6 u.g.o.) | wydatki na kampanie, wartość netto opakowań | s. 76 |
| II, Tabele 8.2, 9, 10 | dane organizacji odzysku | jesteś organizacją odzysku | — | s. 77–81 |
| II, Tabela 11 | system kaucyjny | prowadzisz system kaucyjny jako podmiot reprezentujący | — | s. 86 |
Numery stron pochodzą ze spisu treści instrukcji.[5] Informację o jednorazowych produktach z tworzyw sztucznych „będących opakowaniami” formularz zbiera osobno, w Dziale III; ta strona go nie omawia.[17]
Dane do przygotowania przed otwarciem formularza
Przed otwarciem formularza przygotuj (w nawiasie miejsce w formularzu):[5]
- informację, czy masz umowę z organizacją odzysku i na które rodzaje opakowań;
- masy opakowań według rodzaju materiału, w Mg, za rok sprawozdania i za rok poprzedni (Tabela 5.1, sekcja 1);
- osobno masy opakowań wielomateriałowych i opakowań po środkach niebezpiecznych, jeśli je masz (Tabele 5.2–5.4);
- masy odpadów poddanych recyklingowi, jeśli recykling zapewniasz samodzielnie (Tabela 5.1, sekcja 2, i Tabele 6.1–6.3): z dokumentów DPR przy recyklingu w kraju (Tabela 6.1) i z dokumentów EDPR przy recyklingu za granicą (Tabele 6.2 i 6.3);[18][19]
- masy opakowań wywiezionych za granicę, jeśli wywozisz (Tabela 3);
- kwoty należnej opłaty produktowej, jeśli nie osiągnięto wymaganych poziomów (Tabela 7);
- wartość netto opakowań z poprzedniego roku i wydatki na kampanie edukacyjne, jeśli prowadzisz je samodzielnie (Tabela 8.1);
- pełnomocnictwo, jeśli sprawozdanie składa za Ciebie np. biuro rachunkowe, i dokumenty de minimis, jeśli korzystasz ze zwolnienia do 1 Mg (dział Dokumenty).
Dane firmy i numer rejestrowy BDO (Dział I)
Dane identyfikujące firmę (numer rejestrowy, nazwę albo imię i nazwisko, adres, NIP)[1] system uzupełnia sam danymi podmiotu wybranego na koncie BDO. Przygotuj to, co wybierasz albo wpisujesz samodzielnie:[20][21]
- okres sprawozdawczy i adresata, czyli marszałka województwa;
- rodzaj podmiotu, bo „należy zaznaczyć przynajmniej jedno pole wyboru”;
- imię i nazwisko albo nazwę oraz służbowy telefon i e-mail tego, kto składa sprawozdanie.
Gdy sprawozdanie składa np. biuro rachunkowe, dołącza pełnomocnictwo z kwalifikowanym podpisem elektronicznym, podpisem zaufanym albo podpisem osobistym, jako PDF albo ZIP do 10 MB.[12] Jak wpisać numer rejestrowy BDO w Allegro, opisujemy w poradniku numer BDO w Allegro jako numer EPR, a czym BDO różni się od EPR i PPWR, wyjaśnia hasło EPR, ROP, PPWR i BDO.
Masa opakowań z produktami: według rodzaju, w Mg, za dwa lata (Tabela 5.1)
Tabela 5.1 to w instrukcji BDO „Informacja o masie opakowań, w których zostały wprowadzone do obrotu produkty, masie poddanych recyklingowi odpadów opakowaniowych oraz osiągniętych poziomach recyklingu odpadów opakowaniowych”.[4] Dla firmy, która sprzedaje produkty w opakowaniach, to najważniejsza część sprawozdania o wprowadzonych opakowaniach. Sprawozdanie zawiera informacje o „masie opakowań, w tym opakowań środków niebezpiecznych, w których zostały wprowadzone do obrotu produkty, z podziałem na poszczególne ich rodzaje”.[16] W formularzu te masy są rozdzielone: Tabela 5.1 ma je według rodzaju materiału, a osobne tabele mają opakowania wielomateriałowe (Tabela 5.2) i opakowania po środkach niebezpiecznych (Tabele 5.3 i 5.4, niżej).[5]
Tabela ma cztery sekcje: „Masa wprowadzonych do obrotu opakowań”, „Masa odpadów poddanych recyklingowi”, „Wymagany poziom recyklingu” i „Osiągnięty poziom recyklingu”. Masy z ewidencji wpisujesz w sekcji 1, dla opakowań „podlegających obowiązkowi recyklingu”: w podsekcji 1A ogółem, a w 1B według rodzaju materiału (tworzywa sztuczne, aluminium, metale żelazne, papier i tektura, szkło, drewno). Przy każdej pozycji są trzy liczby:[4]
- masa „w danym roku kalendarzowym w tonach [Mg]”;
- masa „w roku poprzedzającym dany rok kalendarzowy w tonach [Mg]”;
- masa „stanowiąca podstawę do obliczenia osiągniętego poziomu w tonach [Mg]”.
Trzecia liczba wiąże się z tym, jak ustawa liczy poziom recyklingu. To iloraz masy odpadów opakowaniowych poddanych recyklingowi w danym roku i „masy opakowań wprowadzonych do obrotu w poprzednim roku kalendarzowym”. Jeśli w poprzednim roku firma nie wprowadzała produktów w opakowaniach danego rodzaju, poziom liczysz względem masy z roku sprawozdania.[22] Jeśli nie masz pewności, jaką liczbę wpisać w tym polu, zapytaj urząd marszałkowski.
Masy bierzesz z ewidencji opakowań. Masę opakowań wprowadzonych do obrotu wraz z produktami „ustala się w oparciu o ewidencję, o której mowa w art. 22 ust. 1”. Jeśli ewidencji nie ma albo jest nierzetelna, masę ustala marszałek województwa lub wojewódzki inspektor ochrony środowiska „na podstawie wszelkich dostępnych informacji, a w razie ich braku – szacunkowo”.[18] Jak prowadzić ewidencję, pokazujemy we wzorze ewidencji opakowań.
Opakowania wielomateriałowe i po środkach niebezpiecznych, osobno (Tabele 5.2–5.4)
Opakowania wielomateriałowe mają w formularzu Tabelę 5.2. Opakowania po środkach niebezpiecznych mają dwie tabele: 5.3 „Informacja o opakowaniach po środkach niebezpiecznych innych niż środki ochrony roślin” i 5.4 „Informacja o opakowaniach po środkach niebezpiecznych będących środkami ochrony roślin”.[5] Tabele 5.3 i 5.4 dzielą masy według rodzaju materiału, łącznie z pozycjami „Wielomateriałowe” i „Pozostałe”, i przy każdej pytają o te same trzy masy co Tabela 5.1.[13]
Opakowanie wielomateriałowe to według ustawy opakowanie „wykonane co najmniej z dwóch warstw różnych materiałów, które nie mogą być ręcznie oddzielone”, tworzące integralną całość z pojemnika wewnętrznego i obudowy zewnętrznej. Co jest środkiem niebezpiecznym, określa art. 8 pkt 14 tej ustawy.[2] Jeśli w ewidencji oznaczasz takie opakowania osobno, masz te liczby od razu.
Recykling: dokumenty DPR i EDPR (Tabela 5.1, sekcje 2–4; Tabele 6.1–6.3)
DPR to „dokument potwierdzający recykling odpadów opakowaniowych”, a EDPR to „dokument potwierdzający odpowiednio eksport odpadów opakowaniowych albo wewnątrzwspólnotową dostawę odpadów opakowaniowych w celu poddania ich recyklingowi”.[2] Masę odpadów opakowaniowych poddanych recyklingowi „ustala się na podstawie dokumentu DPR”. Dokument sporządza w BDO przedsiębiorca prowadzący recykling, na wniosek m.in. wprowadzającego produkty w opakowaniach albo organizacji odzysku. Jeśli przekazujesz odpady do recyklingu, złóż wniosek najpóźniej 30 dni po końcu kwartału, w którym je przekazano; wtedy recykler musi sporządzić dokument.[18]
Gdy odpady trafiają do recyklingu za granicę, masę odpadów opakowaniowych „będących przedmiotem eksportu odpadów opakowaniowych oraz wewnątrzwspólnotowej dostawy odpadów opakowaniowych w celu poddania ich recyklingowi ustala się na podstawie dokumentu EDPR”. Sporządza go w BDO przedsiębiorca eksportujący odpady opakowaniowe albo dokonujący ich wewnątrzwspólnotowej dostawy, na wniosek m.in. wprowadzającego produkty w opakowaniach albo organizacji odzysku; termin na wniosek to także 30 dni po końcu kwartału.[19] W formularzu recykling w kraju ma Tabelę 6.1, a recykling poza terytorium kraju Tabele 6.2 (na terytorium UE) i 6.3 (poza UE).[5] Tych danych nie policzysz z ewidencji opakowań ani w ppwrly.
Sekcja 3 Tabeli 5.1 pyta o wymagany poziom recyklingu.[4] Poziomy „w poszczególnych latach do 2030 r.” określa rozporządzenie ministra właściwego do spraw klimatu, a poziom, który trzeba osiągnąć „do dnia 31 grudnia 2030 r. oraz w latach następnych”, załącznik nr 1 do ustawy.[22]
Opakowania wywiezione za granicę (Tabela 3)
Jeśli wywozisz opakowania albo produkty w opakowaniach, sprawozdanie zawiera informacje o „masie wywiezionych za granicę opakowań, według rodzajów materiałów, z jakich zostały wykonane, z podziałem na opakowania jednorazowego użytku oraz opakowania wielokrotnego użytku”.[16] W formularzu służy do tego Tabela 3, z masą w Mg dla każdego rodzaju materiału.[23] W tej ustawie wewnątrzwspólnotowa dostawa produktów w opakowaniach to po prostu „wywóz produktów w opakowaniach z terytorium kraju na terytorium innego państwa członkowskiego Unii Europejskiej”.[2] Liczbę wywiezionych sztuk weźmiesz z dokumentów wywozu albo z raportu sprzedaży według kraju dostawy.
Opłata produktowa (Tabela 7)
Sprawozdanie zawiera informacje o „wysokości należnej opłaty produktowej” w przypadku nieosiągnięcia wymaganego poziomu recyklingu.[16] W Tabeli 7 wpisujesz kwoty w złotych według rodzaju opakowania, a sekcję D, czyli „Łączna opłata produktowa”, system wylicza automatycznie.[14] Stawek i kwot tu nie podajemy. Termin wpłaty jest w tabeli terminów niżej.
Kampanie edukacyjne (Tabela 8.1)
„Wprowadzający produkty w opakowaniach jest obowiązany prowadzić publiczne kampanie edukacyjne”, samodzielnie albo za pośrednictwem organizacji odzysku. Kto robi to samodzielnie, przeznacza na kampanie albo przekazuje na rachunek marszałka województwa „w danym roku kalendarzowym” łącznie „co najmniej 2 % wartości netto opakowań wprowadzonych do obrotu w poprzednim roku kalendarzowym” i wykazuje te środki w rocznym sprawozdaniu.[9] Środki przeznacza się więc w roku, którego dotyczy sprawozdanie, a nie do 15 marca następnego roku.
Tabela 8.1 pyta m.in. o „Minimalną wysokość środków, które należy przeznaczyć na publiczne kampanie edukacyjne”.[15] Do jej policzenia potrzebujesz wartości netto opakowań z poprzedniego roku. Przy produktach sprowadzonych z zagranicy, gdy tej wartości nie da się ustalić, przyjmuje się wartość podobnych opakowań tego samego rodzaju dostępnych w kraju.[9] Firm do 1 Mg dotyczy wyłączenie z art. 6 ust. 3 pkt 2, na warunkach z art. 7 ust. 1.[10]
Przykład: masy Firmy Przykładowej w Tabeli 5.1
Firma Przykładowa to zmyślony sklep internetowy z mydłami i kremami pod własną marką. Produkcję zleca innej firmie, czyli jest przypadkiem opisanym w art. 8 pkt 23 lit. a ustawy o gospodarce opakowaniami i odpadami opakowaniowymi.[2] Założenia przykładu: produkty powstają w Polsce, firma nie ma umowy z organizacją odzysku, nie wywozi produktów za granicę i nie ma opakowań wielomateriałowych ani po środkach niebezpiecznych. Jej ewidencję za 2026 rok, element po elemencie, pokazujemy w przykładzie we wzorze ewidencji.
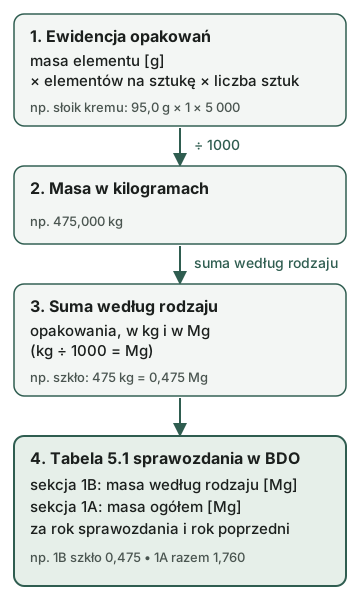
Jeden wiersz ewidencji policzony do końca: słoik kremu 95,0 g × 1 × 5 000 sztuk ÷ 1000 = 475,000 kg, czyli 0,475 Mg. To jedyne szkło w przykładzie, więc w sekcji 1B trafia do szkła jako masa „w danym roku kalendarzowym”.[4]
| Rodzaj opakowania (sekcja 1B) | 2025, rok poprzedni [Mg] | 2026, rok sprawozdania [Mg] |
|---|---|---|
| tworzywa sztuczne | 0,510 | 0,600 |
| aluminium | — | 0,030 |
| papier i tektura | 0,580 | 0,655 |
| szkło | 0,380 | 0,475 |
| Razem (sekcja 1A) | 1,470 | 1,760 |
Kolumna 2026 to dokładnie wynik przykładu z wzoru ewidencji: 1 760 kg, czyli 1,760 Mg. W sprawozdaniu za 2026 rok liczby z tej kolumny to masa „w danym roku kalendarzowym”, a liczby z 2025 roku to masa „w roku poprzedzającym dany rok kalendarzowy”.[4] Trzeciej liczby z sekcji 1 przykład nie podaje.
W 2025 roku krem miał zakrętkę z tworzywa, a w 2026 z aluminium, dlatego w 2025 nie ma aluminium. Dla rodzaju, którego nie było w poprzednim roku, art. 20 ust. 3 każe liczyć poziom recyklingu względem masy z roku sprawozdania.[22] To powód, żeby trzymać dane z poprzednich lat według rodzaju, a nie tylko sumę.
Łączna masa opakowań w przykładzie to 1,760 Mg, czyli więcej niż próg 1 Mg z art. 6 ust. 3.[10]
Zobacz, jak ppwrly liczy masy z danych produktów
Na co uważać przy danych
- Jednostki. Formularz przyjmuje masy w tonach [Mg],[4] a ewidencję prowadzi się zwykle w gramach albo kilogramach. 1 Mg to 1000 kg, więc 1 760 kg to 1,760 Mg. Opłatę produktową liczy się natomiast od masy w kilogramach.[24]
- Wszystkie elementy opakowania. Zakrętki, pudełka, wkładki i folie mają osobne masy. Dla kontroli porównaj masy z ewidencji z zakupami opakowań w tym samym roku, z uwzględnieniem zapasów.
- Sztuki bez zapłaty i dzień wprowadzenia. Wprowadzenie do obrotu to „odpłatne albo nieodpłatne udostępnienie” opakowań lub produktów w opakowaniach po raz pierwszy na terytorium kraju,[2] więc licz też sztuki wydane bez zapłaty, nie tylko te z faktur sprzedaży. Rok, do którego należy sztuka, wyznacza dzień wprowadzenia do obrotu z art. 9 ust. 1: dzień „wydania z magazynu albo przekazania osobie trzeciej” przy opakowaniach i produktach wytworzonych w kraju, dzień „przywozu na terytorium kraju” albo dzień „wystawienia faktury potwierdzającej” wewnątrzwspólnotowe nabycie. Jeśli wynikają z tego dwa różne dni, liczy się wcześniejszy.[25] Produkty sprowadzone z zagranicy liczysz więc według dnia przywozu albo faktury, a nie według wydań z magazynu.
- Dane z poprzedniego roku według rodzaju. Formularz pyta o obie masy przy każdym rodzaju materiału.[4]
- Inne obowiązki o podobnych nazwach. „Roczne sprawozdanie o wytwarzanych odpadach i o gospodarowaniu odpadami” to osobne sprawozdanie z art. 75 ustawy o odpadach.[26] Karty przekazania odpadów (KPO) i karty ewidencji odpadów (KEO) należą do ewidencji odpadów, którą prowadzi posiadacz odpadów.[27] To inne obowiązki niż sprawozdanie o opakowaniach.
Do kiedy i komu złożyć sprawozdanie o opakowaniach
Sprawozdanie składasz „w terminie do dnia 15 marca za poprzedni rok kalendarzowy” marszałkowi województwa właściwemu ze względu na „siedzibę lub miejsce zamieszkania przedsiębiorcy”, a gdy firma nie ma ich w Polsce, Marszałkowi Województwa Mazowieckiego. Kryterium „miejsce wytwarzania, zbierania lub przetwarzania odpadów” dotyczy innego sprawozdania, o wytwarzanych odpadach. Sprawozdanie o torbach na zakupy trafia do marszałka według miejsca prowadzenia sklepu lub hurtowni,[3] a przy kilku województwach osobno do każdego.[28] Sprawozdanie sporządzasz na indywidualnym koncie w BDO i nie musisz go podpisywać.[3] Po wysłaniu pobierzesz z systemu Urzędowe Poświadczenie Odbioru (UPO).[20]
| Co | Termin | Przepis |
|---|---|---|
| sprawozdanie za poprzedni rok | „do dnia 15 marca za poprzedni rok kalendarzowy” | art. 76 ust. 1 u.o. |
| sprawozdanie przy trwałym zaprzestaniu działalności | „w terminie 7 dni od dnia zaprzestania wykonywania tej działalności” | art. 76 ust. 3 u.o. |
| dokumenty de minimis przy zwolnieniu do 1 Mg | „do dnia 15 marca każdego roku” | art. 7 ust. 1 u.g.o. |
| wpłata należnej opłaty produktowej | „do dnia 15 marca roku następującego po roku kalendarzowym, którego opłata dotyczy” | art. 36 ust. 2 u.g.o. |
| środki na samodzielne kampanie edukacyjne | „w danym roku kalendarzowym” | art. 19 ust. 4 u.g.o. |
| wniosek o DPR albo EDPR za IV kwartał | 30 dni od końca kwartału, czyli do 30 stycznia | art. 23 ust. 6 i art. 24 ust. 4 u.g.o. |
| weryfikacja sprawozdania przez marszałka | „do dnia 30 września następnego roku” | art. 77 ust. 1 u.o. |
| korekta na wezwanie marszałka | nie dłużej niż 14 dni od otrzymania wezwania | art. 77 ust. 2 u.o. |
| przechowywanie dokumentów do sprawozdania | „przez 5 lat, licząc od końca roku kalendarzowego, którego dotyczą” | art. 78 ust. 1 u.o. |
Czego ppwrly nie zrobi, a w czym pomoże
W tym sprawozdaniu ppwrly pomaga w masach opakowań według materiału: liczy je z wagi elementów opakowania i liczby sztuk. Danych z dokumentów DPR i EDPR, należnej opłaty produktowej do Tabeli 7 ani wydatków na kampanie ppwrly nie ustala i nie składa sprawozdań w żadnym rejestrze. Jeśli wolisz arkusz, bezpłatny wzór ewidencji opakowań liczy te same masy w pliku do pobrania.
Pytania o sprawozdanie o opakowaniach w BDO
Do kiedy złożyć sprawozdanie o opakowaniach w BDO?
Do 15 marca. Art. 76 ust. 1 ustawy z 14 grudnia 2012 r. o odpadach każe złożyć sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi „w terminie do dnia 15 marca za poprzedni rok kalendarzowy”. Adresatem jest marszałek województwa właściwy ze względu na siedzibę lub miejsce zamieszkania przedsiębiorcy. Sprawozdanie sporządza się za pośrednictwem indywidualnego konta w BDO.[3]
Jak wypełnić sprawozdanie BDO o opakowaniach?
Najpierw zbierz dane: masy opakowań według rodzaju w Mg za rok sprawozdania i rok poprzedni, dokumenty DPR (recykling w kraju) i EDPR (recykling za granicą), dane o wywozie i o kampaniach edukacyjnych.[18][19] Potem wypełnij Dział I i te tabele Działu II, które Cię dotyczą. Jeśli masz umowę z organizacją odzysku, sprawozdanie w zakresie przejętego obowiązku sporządza ona.[7] Jak poruszać się w systemie, opisuje instrukcja BDO, dla Tabeli 5.1 na stronach 46–51.[4]
Czy sklep internetowy składa sprawozdanie o opakowaniach?
Sprawozdanie sporządza m.in. „wprowadzający produkty w opakowaniach” (art. 73 ust. 1 pkt 2 ustawy z 14 grudnia 2012 r. o odpadach).[1] Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi zalicza do nich „w szczególności” przedsiębiorcę „pakującego produkty wytworzone przez innego przedsiębiorcę i wprowadzającego je do obrotu” oraz sprzedającego pod własnym oznaczeniem produkty, „których wytworzenie zlecił innemu przedsiębiorcy”; wprowadzeniem do obrotu jest też import.[2] Czy sklep do nich należy, zależy od jego działalności. W razie wątpliwości zapytaj urząd marszałkowski.
Czym różni się sprawozdanie o opakowaniach od sprawozdania o odpadach?
To dwa różne sprawozdania z ustawy z 14 grudnia 2012 r. o odpadach. Sprawozdanie o produktach i opakowaniach (art. 73) sporządza m.in. wprowadzający produkty w opakowaniach, a „roczne sprawozdanie o wytwarzanych odpadach i o gospodarowaniu odpadami” (art. 75) m.in. „wytwórca obowiązany do prowadzenia ewidencji odpadów”.[1][26] Termin jest ten sam, 15 marca, ale marszałek inny: dla opakowań według siedziby lub miejsca zamieszkania przedsiębiorcy, dla odpadów według miejsca ich wytwarzania, zbierania lub przetwarzania.[3]
Źródła
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa z 14 grudnia 2012 r. o odpadach, tekst jednolity Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; 2023/1852 dodaje ust. 1 pkt 7, pkt 1–2 i ust. 2 pkt 1 bez zmian, art. 73 ust. 1 pkt 1, 2 i 2a, ust. 2 pkt 1. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 8 pkt 1 lit. a i c, pkt 5, 6, 10, 14, 18, 19, 20, 22, 23 i 24. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o odpadach, t.j. Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; art. 76 bez zmian, art. 76 ust. 1 pkt 1, 2 i 3, ust. 2, 3 i 6. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 46–48 (Tabela 5.1, rysunek 24: rodzaje materiałów w sekcji 1B). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 2–3 (spis treści: strony tabel) i s. 18–19 (Dział I i tabele Działu II). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 17 ust. 2, 4, 5 i 6. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o odpadach, t.j. Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; art. 74 bez zmian, art. 74 ust. 1 pkt 3 i ust. 3a pkt 1. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 78 (Tabela 9). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 19 ust. 1, 2, 4, 4a, 5 i 6. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa z 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi, tekst jednolity Dz.U. 2026 poz. 619, późniejsza zmiana Dz.U. 2026 poz. 176 (od 18.02.2027) dotyczy tylko art. 29 i 40g, art. 6 ust. 3. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 7 ust. 1, 2 i 4. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 200–204 (Dokumenty: pełnomocnictwo, dokumenty do pomocy de minimis). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 52–57 (Tabele 5.2–5.4). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 71–72 (Tabela 7). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 76 (Tabela 8.1). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o odpadach, t.j. Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; 2023/1852 i 2026/174 dodają litery o napojach i systemie kaucyjnym, lit. c–h bez zmian, art. 73 ust. 2 pkt 2 lit. c, d, e, f, g i h. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 21–22 (Dział III). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 22 ust. 1, art. 23 ust. 1, 2, 3, 4 i 6. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 24 ust. 1, 1a, 2 i 4. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024 (najnowsza na liście instrukcji BDO 30.09.2026), s. 9–16 (lista sprawozdań, UPO, dodanie sprawozdania: okres, adresat, dane podmiotu). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 30–31 (Dział I: rodzaj podmiotu, osoba składająca sprawozdanie). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 20 ust. 1, 1a, 2, 3 i 6. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 41 (Tabela 3). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 34 ust. 3; zał. nr 2 pkt 1. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 9 ust. 1 i 2. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o odpadach, t.j. Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; art. 75 bez zmian, art. 75 ust. 1. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o odpadach, t.j. Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; art. 66–67 bez zmian, art. 66 ust. 1, art. 67 ust. 1 pkt 1 lit. a–b. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 30.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja składania sprawozdań o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi, wersja 1.3, aktualizacja 21.11.2024, s. 44 (Tabela 4). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 36 ust. 2. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o odpadach, t.j. Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; art. 77 bez zmian, art. 77 ust. 1 i 2. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o odpadach, t.j. Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; art. 78 bez zmian, art. 78 ust. 1. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 30.09.2026)