Ewidencja opakowań wprowadzanych na rynek: bezpłatny wzór arkusza i instrukcja
Stan prawny sprawdzony: 29.09.2026, źródła na dole strony
Ewidencja opakowań to zapis masy opakowań, w których firma w danym roku kalendarzowym wprowadziła produkty do obrotu. Tak ustawa nazywa wprowadzanie na rynek. Art. 22 ustawy z 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi każe wprowadzającemu produkty w opakowaniach prowadzić ją „w postaci papierowej albo elektronicznej” i przechowywać zapisane informacje „przez 5 lat, licząc od końca roku kalendarzowego, którego informacje dotyczą”.[1] Wzoru ewidencji art. 22 nie wskazuje. Dlatego przygotowaliśmy arkusz, który liczy masę z wagi elementów opakowania i liczby sztuk produktu.
Ten tekst wyjaśnia przepisy i pokazuje przykład na zmyślonych danych. Nie jest poradą prawną i nie rozstrzyga, jakie obowiązki ma Twoja firma. W razie wątpliwości zapytaj urząd marszałkowski właściwy dla siedziby firmy albo doradcę.
Pobierz wzór ewidencji opakowań
Wersja 1.0 · bez rejestracji i bez podawania adresu e-mail.
Kto prowadzi ewidencję opakowań i co musi się w niej znaleźć
Wprowadzający produkty w opakowaniach: definicja z ustawy
Obowiązek ewidencji ma „wprowadzający produkty w opakowaniach”.[1] Art. 8 pkt 23 ustawy definiuje go jako przedsiębiorcę „wykonującego działalność gospodarczą w zakresie wprowadzania do obrotu produktów w opakowaniach, w szczególności”:[2]
„a) wprowadzającego do obrotu produkty w opakowaniach pod własnym oznaczeniem rozumianym jako znak towarowy, o którym mowa w art. 120 ustawy z dnia 30 czerwca 2000 r. – Prawo własności przemysłowej (…), lub pod własnym imieniem i nazwiskiem lub nazwą, których wytworzenie zlecił innemu przedsiębiorcy, b) pakującego produkty wytworzone przez innego przedsiębiorcę i wprowadzającego je do obrotu, c) prowadzącego: – jednostkę lub jednostki handlu detalicznego o powierzchni sprzedaży powyżej 500 m², sprzedającego produkty pakowane w tych jednostkach, – więcej niż jedną jednostkę handlu detalicznego o łącznej powierzchni sprzedaży powyżej 5000 m², sprzedającego produkty pakowane w tych jednostkach”.[2]
Samo „wprowadzenie do obrotu” to według ustawy „odpłatne albo nieodpłatne udostępnienie opakowań lub produktów w opakowaniach po raz pierwszy na terytorium kraju w celu używania lub dystrybucji”. Za wprowadzenie do obrotu ustawa uważa także m.in. „import produktów w opakowaniach” i „wewnątrzwspólnotowe nabycie produktów w opakowaniach – dokonywane na potrzeby wykonywanej działalności gospodarczej”.[3]
Ta strona nie rozstrzyga, czy Twoja firma jest wprowadzającym. Jeśli nie wiesz, czy to Cię dotyczy, zapytaj urząd marszałkowski.
Co mówi art. 22: masa, papier albo plik, 5 lat
„Wprowadzający produkty w opakowaniach jest obowiązany prowadzić ewidencję w postaci papierowej albo elektronicznej, obejmującą informacje o masie opakowań, w których wprowadził do obrotu produkty w danym roku kalendarzowym.”[1]
„Wprowadzający produkty w opakowaniach jest obowiązany przechowywać informacje zawarte w ewidencji przez 5 lat, licząc od końca roku kalendarzowego, którego informacje dotyczą.”[1]
Dla opakowań na napoje ewidencja obejmuje dodatkowe dane, m.in. liczbę i pojemność opakowań.[1] Ten wzór ich nie obejmuje.
Co się dzieje, gdy ewidencji nie ma albo jest nierzetelna
Masę opakowań wprowadzonych do obrotu „ustala się na podstawie ewidencji”.[1] Gdy firma ewidencji nie prowadzi albo prowadzi ją nierzetelnie, masę i rodzaj opakowań „marszałek województwa albo wojewódzki inspektor ochrony środowiska określają w drodze oszacowania”. Szacunek powstaje metodą porównawczą: „wewnętrzną”, czyli na podstawie informacji o opakowaniach tej firmy „w poprzednich latach kalendarzowych”, albo „zewnętrzną”, czyli na podstawie informacji o opakowaniach innej firmy działającej w podobnej skali.[1]
Podobnie art. 23 ust. 2: w takim przypadku informacje o masie opakowań ustala się „na podstawie wszelkich dostępnych informacji, a w razie ich braku – szacunkowo”.[4]
Pobierz wzór ewidencji opakowań w Excelu (XLSX) i CSV
Plik XLSX ma cztery arkusze: „Instrukcja”, „Ewidencja” (pusty), „Przykład” (dane zmyślonej firmy z tej strony) i „Podsumowanie” (sumy według rodzaju opakowania w kilogramach i megagramach). To format XLSX, który otwierają m.in. Excel i LibreOffice Calc. Plik CSV zawiera tylko wiersz nagłówków: separator to średnik, kodowanie UTF-8, przecinek dziesiętny.
| Kolumna | Co wpisać |
|---|---|
| Rok, Okres | rok kalendarzowy; okres (miesiąc albo kwartał) jest opcjonalny |
| Kod i nazwa produktu | kod (SKU) i nazwa produktu z Twojego katalogu |
| Element opakowania | np. pudełko, butelka, zakrętka, wkładka |
| Rodzaj opakowania | jeden z ośmiu rodzajów z listy (krok 3) |
| Po środkach niebezpiecznych | TAK albo NIE |
| Masa elementu [g] | do dwóch miejsc po przecinku |
| Źródło i data ustalenia masy | ważenie własne, dane dostawcy albo specyfikacja; data ustalenia |
| Elementów na sztukę produktu | ile takich elementów ma jedna sztuka produktu |
| Sztuk wprowadzonych do obrotu | liczba sztuk w danym okresie |
| W tym wywiezione za granicę [szt.] | opcjonalnie |
| Masa łączna i masa wywieziona [kg] | liczy arkusz |
| Uwagi | np. od kiedy obowiązuje nowe opakowanie |
Wzór udostępniamy bezpłatnie na licencji CC BY 4.0: możesz go kopiować, zmieniać i rozpowszechniać, także w celach komercyjnych, pod warunkiem podania źródła (ppwrly.eu), linku do licencji i informacji, czy wprowadzono zmiany.
Jak prowadzić ewidencję opakowań w arkuszu: 6 kroków
Krok 1. Rozpisz opakowanie produktu na elementy
Opakowanie jednego produktu to często kilka elementów: butelka i zakrętka, słoik z zakrętką i pudełkiem, pudełko z tekturową wkładką. Każdy element zapisz w osobnym wierszu. Jeden wiersz to jeden element jednego produktu w jednym okresie. Dzięki temu arkusz policzy masę osobno dla każdego rodzaju opakowania.
Element wspólny dla wielu sztuk produktu, na przykład karton zbiorczy na 12 mydeł, też wpisz w osobnym wierszu. W kolumnie „Elementów na sztukę produktu” wpisz wtedy 1, a w kolumnie sztuk liczbę takich kartonów.
Krok 2. Ustal masę elementu w gramach
Masę elementu ustalisz na trzy sposoby:
- zważ element; dokładniejszy wynik dostaniesz, gdy zważysz na przykład 10 sztuk i podzielisz wynik przez 10;
- weź masę z danych od dostawcy opakowań;
- weź ją ze specyfikacji technicznej opakowania.
Lekkie elementy, jak zakrętki czy wkładki, zapisuj z dwoma miejscami po przecinku. Przy 200 000 sztuk różnica między 0,35 g a 0,4 g to 10 kg.
W kolumnach „Źródło masy” i „Data ustalenia masy” zapisz, skąd wzięła się liczba. Art. 22 mówi o ewidencji prowadzonej „nierzetelnie”, ale tego pojęcia nie definiuje.[1] Zapisu źródła i daty art. 22 nie wymaga. To praktyka, dzięki której zawsze wiesz, skąd pochodzi każda liczba.
Krok 3. Przypisz rodzaj opakowania
Załącznik nr 1 do ustawy wymienia dziewięć rodzajów opakowań.[6] Osiem wybierasz w arkuszu z listy w kolumnie „Rodzaj opakowania”: tworzywa sztuczne, aluminium, metale żelazne, papier i tektura, szkło, drewno, wielomateriałowe i pozostałe. Dziewiąty rodzaj, opakowania środków niebezpiecznych, zaznaczasz w osobnej kolumnie: TAK albo NIE.
Opakowanie wielomateriałowe to według ustawy „opakowanie wykonane co najmniej z dwóch warstw różnych materiałów, które nie mogą być ręcznie oddzielone i które tworzą integralną całość, która składa się z pojemnika wewnętrznego i obudowy zewnętrznej oraz którą napełnia się, przechowuje, transportuje i opróżnia w takiej formie”.[7]
Roczne sprawozdanie zawiera informacje o „masie opakowań, w tym opakowań środków niebezpiecznych, w których zostały wprowadzone do obrotu produkty, z podziałem na poszczególne ich rodzaje”.[8] Co jest środkiem niebezpiecznym, określa art. 8 pkt 14 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi.[9]
Krok 4. Wpisz liczbę sztuk wprowadzonych do obrotu
Liczbę sztuk weź z raportu sprzedaży albo z dokumentów wydania z magazynu. Wprowadzenie do obrotu to „odpłatne albo nieodpłatne udostępnienie” produktu po raz pierwszy w kraju,[3] więc wpisz także sztuki wydane bez zapłaty.
Jeśli część sztuk trafia za granicę, zapisz ją w kolumnie „W tym wywiezione za granicę”, a arkusz policzy ich masę. Art. 6 ust. 1 ustawy mówi, że jej przepisów, z wyłączeniem art. 14 i art. 45, nie stosuje się do przedsiębiorców „w zakresie opakowań, w których w danym roku kalendarzowym wprowadzili produkty do obrotu, a następnie w tym samym roku kalendarzowym dokonali eksportu lub wewnątrzwspólnotowej dostawy tych opakowań bez produktów lub wraz z produktami”.[10] Formularz sprawozdania ma dla takich opakowań osobną Tabelę 3 „Informacja o wywiezionych za granicę opakowaniach”.[11] Jeśli nie wiesz, czy to dotyczy Twojej sprzedaży, zapytaj urząd marszałkowski.
Krok 5. Arkusz liczy masę: gramy × elementy × sztuki ÷ 1000 = kg
Arkusz mnoży masę elementu w gramach przez liczbę elementów na sztukę produktu i przez liczbę sztuk, a wynik dzieli przez 1000. Tak powstaje masa w kilogramach. Na przykład tekturowa wkładka do kremu: 4,0 g × 2 × 5 000 ÷ 1000 = 40 kg.
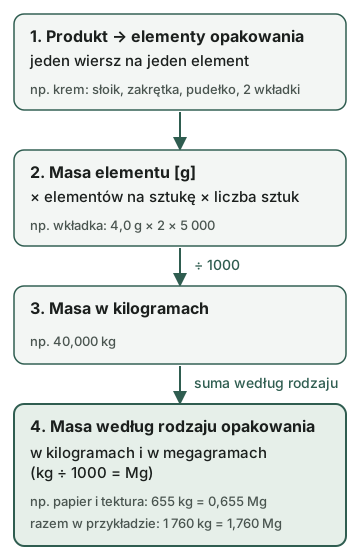
Masę w megagramach (Mg, czyli tonach) liczy się dalej: kg ÷ 1000 = Mg. Roczne sprawozdanie sporządza się „za pośrednictwem indywidualnego konta w Bazie danych o produktach i opakowaniach oraz o gospodarce odpadami” (BDO),[12] a masy opakowań podaje się w nim w tonach [Mg].[13]
Krok 6. Zamknij rok: podsumowanie według rodzaju
Arkusz „Podsumowanie” sumuje masę według roku i rodzaju opakowania, w kg i w Mg. Opakowania środków niebezpiecznych liczy osobno, także według rodzaju materiału. Pokazuje trzy sumy. Pierwsza obejmuje poz. 2–7 i 10 załącznika nr 1, czyli bez opakowań wielomateriałowych i środków niebezpiecznych, bo tak załącznik liczy pozycję „razem”.[6] Druga obejmuje opakowania środków niebezpiecznych, a trzecia wszystkie wiersze ewidencji z danego roku. Wiersz pod nią pokazuje masę z wierszy bez rodzaju wybranego z listy i powinien wynosić zero.
Zachowaj dane z poprzedniego roku. Formularz sprawozdania pyta o masę w danym roku i w roku poprzedzającym,[13] a poziom recyklingu liczy się względem „masy opakowań wprowadzonych do obrotu w poprzednim roku kalendarzowym”.[14]
Gdy opakowanie zmieni się w trakcie roku, na przykład od lipca pudełko jest lżejsze, dodaj nowy wiersz z nową masą i datą, zamiast nadpisywać stary. Sztuki podziel: w starym wierszu te wprowadzone do obrotu do czerwca, w nowym te od lipca. Uzupełnij też kolumnę „Okres”.
Jeśli firma sama kupuje opakowania, porównaj masę z ewidencji z masą z faktur zakupu opakowań, pamiętając o zapasie w magazynie. Duża różnica podpowiada, że w ewidencji brakuje elementu albo sztuk.
Przykładowa ewidencja opakowań: Firma Przykładowa, rok 2026
Firma Przykładowa to zmyślony sklep internetowy z mydłami i kremami pod własną marką. Produkcję zleca innej firmie, czyli jest przypadkiem opisanym w art. 8 pkt 23 lit. a.[2] Założenia przykładu: firma nie ma umowy z organizacją odzysku, nie wywozi produktów za granicę i nie ma opakowań wielomateriałowych ani po środkach niebezpiecznych.
W 2026 roku sprzedała trzy produkty. Pudełka, słoiki i wkładki zważyła po 10 sztuk naraz. Masę butelek, zakrętek i folii wzięła z danych od dostawców opakowań. Krem ma w pudełku dwie tekturowe wkładki, więc w kolumnie „Elementów na szt.” wpisała 2. Liczby sztuk pochodzą z raportu sprzedaży sklepu.
| Produkt | Element | Rodzaj (zał. 1) | Masa [g] | Elementów na szt. | Sztuk w 2026 | Masa [kg] |
|---|---|---|---|---|---|---|
| Mydło w kostce 100 g | pudełko | papier i tektura | 18,0 | 1 | 30 000 | 540,000 |
| Mydło w kostce 100 g | owijka z folii | tworzywa sztuczne | 2,0 | 1 | 30 000 | 60,000 |
| Żel pod prysznic 250 ml | butelka | tworzywa sztuczne | 24,0 | 1 | 20 000 | 480,000 |
| Żel pod prysznic 250 ml | zakrętka | tworzywa sztuczne | 3,0 | 1 | 20 000 | 60,000 |
| Krem 50 ml | słoik | szkło | 95,0 | 1 | 5 000 | 475,000 |
| Krem 50 ml | zakrętka | aluminium | 6,0 | 1 | 5 000 | 30,000 |
| Krem 50 ml | pudełko | papier i tektura | 15,0 | 1 | 5 000 | 75,000 |
| Krem 50 ml | wkładka tekturowa | papier i tektura | 4,0 | 2 | 5 000 | 40,000 |
| Rodzaj opakowania | kg | Mg |
|---|---|---|
| tworzywa sztuczne | 600,000 | 0,600 |
| aluminium | 30,000 | 0,030 |
| papier i tektura | 655,000 | 0,655 |
| szkło | 475,000 | 0,475 |
| Razem | 1 760,000 | 1,760 |
Łączna masa opakowań w przykładzie to 1,760 Mg, czyli więcej niż próg 1 Mg z art. 6 ust. 3.[10] W przykładzie nie ma opakowań wielomateriałowych ani opakowań środków niebezpiecznych. Te same liczby są w arkuszu „Przykład” w pliku do pobrania.
Z ewidencji do sprawozdania i opłaty: co dalej z tymi liczbami
Sprawozdanie. Roczne sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami z nich powstającymi wynika z ustawy o odpadach. Zawiera m.in. informacje o „masie opakowań, w tym opakowań środków niebezpiecznych, w których zostały wprowadzone do obrotu produkty, z podziałem na poszczególne ich rodzaje”.[8] Składa się je „w terminie do dnia 15 marca za poprzedni rok kalendarzowy” marszałkowi województwa właściwemu ze względu na siedzibę lub miejsce zamieszkania przedsiębiorcy.[12] W formularzu w BDO masy opakowań podaje się w Tabeli 5.1, z podziałem na rodzaj materiału. Osobne tabele mają opakowania wielomateriałowe (Tabela 5.2) i opakowania po środkach niebezpiecznych: innych niż środki ochrony roślin (Tabela 5.3) i będących środkami ochrony roślin (Tabela 5.4).[15] Arkusz „Podsumowanie” pokazuje te grupy osobno. Środków ochrony roślin od innych środków niebezpiecznych nie rozróżnia.
Organizacja odzysku. Obowiązek recyklingu wprowadzający wykonuje „samodzielnie albo za pośrednictwem organizacji odzysku opakowań, której zlecił jego wykonanie”. Organizacji przekazuje wtedy „dane niezbędne do realizacji przejętego przez tę organizację od niego obowiązku”, w tym informacje o produktach w opakowaniach wprowadzonych do obrotu w danym roku.[16]
Opłata produktowa. Wprowadzający ma obowiązek „zapewniać recykling odpadów opakowaniowych” (art. 17 ust. 1). Jeśli go nie wykona, jest obowiązany „wnieść opłatę produktową obliczoną oddzielnie w przypadku nieosiągnięcia wymaganego poziomu recyklingu oraz poziomu recyklingu dla wszystkich opakowań razem”.[17] Masa z ewidencji wchodzi do wzoru na opłatę w kilogramach.[18] Stawek ani kwot tu nie podajemy.
Próg 1 Mg (1 tona). Art. 6 ust. 3 wymienia przepisy, m.in. o poziomach recyklingu i wnoszeniu opłaty produktowej, których nie stosuje się do przedsiębiorców, którzy w danym roku kalendarzowym „wprowadzili do obrotu produkty w opakowaniach o łącznej masie opakowań nieprzekraczającej 1 Mg, z zastrzeżeniem art. 7 ust. 1”.[10] Art. 7 ust. 1 stawia warunki. Przedsiębiorca składa marszałkowi województwa „w terminie do dnia 15 marca każdego roku” dokumenty dotyczące pomocy de minimis, przez BDO, i muszą być „spełnione (…) warunki dopuszczalności pomocy de minimis”.[19] Formularz sprawozdania ma pole, w którym zaznacza się korzystanie z tego zwolnienia.[20] Żeby wiedzieć, czy łączna masa przekracza 1 Mg, i tak trzeba ją policzyć. Jeśli nie wiesz, czy zwolnienie Cię dotyczy, zapytaj urząd marszałkowski.
Arkusz czy aplikacja: kiedy wzór przestaje wystarczać
Arkusz wystarczy, gdy masz kilka albo kilkanaście produktów, a ich opakowania rzadko się zmieniają. Przy 20 produktach po 3 elementy, prowadzonych co miesiąc, to już 720 wierszy rocznie. Trudniej robi się też przy zmianach opakowań w trakcie roku, kilku osobach pracujących na jednym pliku i sprzedaży do kilku krajów.
Zobacz, jak ppwrly liczy masy z danych produktów
Pytania o ewidencję opakowań
Czy ewidencję opakowań składa się w BDO?
Art. 22 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi mówi o prowadzeniu ewidencji opakowań i przechowywaniu zapisanych informacji przez 5 lat, a nie o jej składaniu.[1] Roczne sprawozdanie sporządza się „za pośrednictwem indywidualnego konta w Bazie danych o produktach i opakowaniach oraz o gospodarce odpadami” i składa marszałkowi województwa „w terminie do dnia 15 marca za poprzedni rok kalendarzowy”.[12] Masę opakowań wprowadzonych do obrotu ustala się „w oparciu o ewidencję”.[4]
Czy ewidencja opakowań może być w Excelu?
Tak. Art. 22 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi dopuszcza ewidencję „w postaci papierowej albo elektronicznej”, a arkusz kalkulacyjny, na przykład w Excelu, jest postacią elektroniczną.[1] Przepis nie wskazuje wzoru. Ewidencja ma obejmować „informacje o masie opakowań, w których wprowadził do obrotu produkty w danym roku kalendarzowym”, a informacje te przechowuje się przez 5 lat.
Jak prowadzić ewidencję opakowań?
Zapisz każdy element opakowania produktu, na przykład butelkę i zakrętkę, w osobnym wierszu: masę w gramach, rodzaj opakowania z załącznika nr 1 do ustawy i liczbę sztuk wprowadzonych do obrotu. Arkusz liczy masę: gramy × elementy na sztukę × sztuki ÷ 1000 = kg. Na koniec roku sumuje ją według rodzaju opakowania, w kg i w Mg (1 Mg to 1 tona). Szczegóły są w części Jak prowadzić ewidencję opakowań w arkuszu.
Czy ten wzór nadaje się do jednorazowych produktów z tworzyw sztucznych?
Nie. Ten wzór liczy tylko masę opakowań, o której mówi art. 22 ustawy o gospodarce opakowaniami i odpadami opakowaniowymi.[1] Nie zbiera danych o jednorazowych produktach z tworzyw sztucznych z ustawy z 11 maja 2001 r. o obowiązkach przedsiębiorców w zakresie gospodarowania niektórymi odpadami oraz o opłacie produktowej, które sprawozdanie zbiera w osobnym Dziale III.[21]
Źródła
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa z 13 czerwca 2013 r. o gospodarce opakowaniami i odpadami opakowaniowymi, tekst jednolity Dz.U. 2026 poz. 619, tekst jednolity, obwieszczenie z 30.04.2026, art. 22 ust. 1, 1b, 1d, 1e i 2. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 8 pkt 23. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 8 pkt 24. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 23 ust. 1 i 2. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o odpadach, t.j. Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; art. 66–67 bez zmian, art. 66 ust. 1, art. 67 ust. 1 pkt 1 lit. a–b. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, załącznik nr 1 (poz. 2–10 i objaśnienie 2). https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 8 pkt 10. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa z 14 grudnia 2012 r. o odpadach, tekst jednolity Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; art. 73 ust. 2 pkt 2 lit. c bez zmian, art. 73 ust. 2 pkt 2 lit. c. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 8 pkt 14. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 6 ust. 1 i 3. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja „Sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami”, wersja 1.3, aktualizacja 21.11.2024, s. 41 (Tabela 3). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o odpadach, t.j. Dz.U. 2023 poz. 1587 z późn. zm., zmiany do Dz.U. 2026 poz. 875 sprawdzone; art. 76 bez zmian, art. 76 ust. 1 pkt 1 i ust. 2. https://dziennikustaw.gov.pl/DU/2023/1587 (odczyt: 29.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja „Sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami”, wersja 1.3, aktualizacja 21.11.2024, s. 46 (Tabela 5.1). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 20 ust. 2. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja „Sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami”, wersja 1.3, aktualizacja 21.11.2024, s. 18–19 (lista tabel Działu II), s. 46, 52, 54 i 57 (Tabele 5.1–5.4). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 30.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 17 ust. 2 i 5. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 17 ust. 1 i art. 34 ust. 2. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, załącznik nr 2 pkt 1. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- przepis Dziennik Ustaw (Rządowe Centrum Legislacji), Ustawa o gospodarce opakowaniami i odpadami opakowaniowymi, t.j. Dz.U. 2026 poz. 619, art. 7 ust. 1 i 4. https://dziennikustaw.gov.pl/DU/2026/619 (odczyt: 29.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja „Sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami”, wersja 1.3, aktualizacja 21.11.2024, s. 47 (pole zwolnienia z art. 6 ust. 3). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 29.09.2026)
- dokument urzędowy Ministerstwo Klimatu i Środowiska — BDO, Instrukcja „Sprawozdanie o produktach, opakowaniach i o gospodarowaniu odpadami”, wersja 1.3, aktualizacja 21.11.2024, s. 21–22 (Dział III). https://bdo.mos.gov.pl/wp-content/uploads/2025/01/BDO_SPR_IS-Sprawozdanie-o-produktach-opakowaniach-i-o-gospodarowaniu-odpadami-wersja-1.3.pdf (odczyt: 29.09.2026)